
Gospodarstwo rolne, kilka działek i… inwestycja drogowa
Z wnioskiem o wydanie interpretacji indywidualnej wystąpili małżonkowie będący rolnikami i prowadzący gospodarstwo rolne. W ramach ustawowej wspólności małżeńskiej wnioskodawcy byli właścicielami kilku nieruchomości gruntowych, które były wykorzystywane rolniczo.
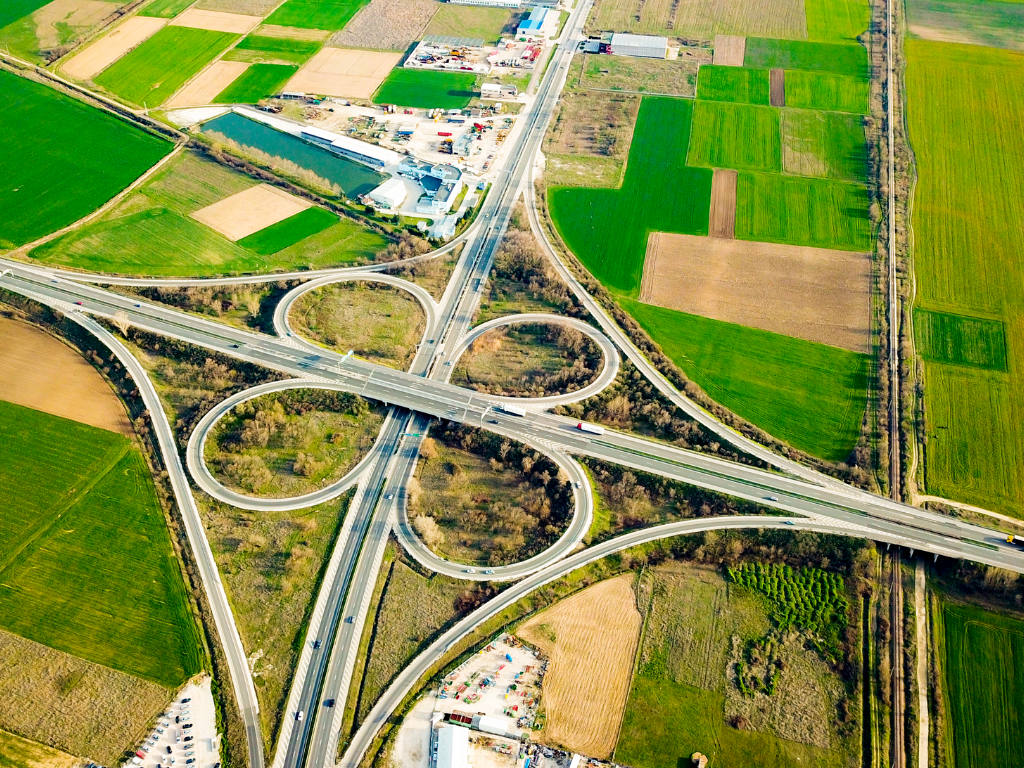
Nieruchomości te zostały przeznaczone na realizację inwestycji celu publicznego – budowę drogi ekspresowej. Na mocy decyzji wojewody małżonkowie utracili własność nieruchomości gruntowych z mocy prawa, za co otrzymali odszkodowanie.
Po stronie wnioskodawców pojawiły się wątpliwości, czy odpłatna dostawa nieruchomości gruntowych z nakazu organów władzy publicznej podlega opodatkowaniu podatkiem VAT.
Jak wskazano w treści wniosku, małżonkowie nie podejmowali żadnych działań mających na celu zbycie posiadanych przez nich gruntów i nie angażowali środków w celu zwiększenia atrakcyjności albo pozyskania nabywcy dla tych nieruchomości. Utrata prawa własności nastąpiła bowiem niezależnie od woli i zamiaru właścicieli (w drodze wywłaszczenia), a wypłata odszkodowania nastąpiła w sposób określonych w ustawie z dn. 10 kwietnia 2003 r. o szczególnych zasadach przygotowania i realizacji inwestycji w zakresie dróg publicznych.
Małżonkowie podkreślili również, że wszystkie nieruchomości zostały nabyte na potrzeby prowadzenia gospodarstwa rolnego i były wykorzystywane do działalności rolniczej. Z tytułu nabycia tych działek nie została wystawiona faktura VAT, a małżonkom nie przysługiwało prawo do odliczenia podatku. Wnioskodawcy nie są i nie byli również rolnikami ryczałtowymi. Działki nie były przedmiotem dzierżawy ani innej odpłatnej umowy.
Stanowisko fiskusa: bez VAT-u
Dyrektor Krajowej Informacji Skarbowej w pierwszej kolejności wyjaśnił, że z art. 7 ust. 1 pkt ustawy o podatku od towarów i usług jednoznacznie wynika, iż przeniesienie z nakazu organu władzy publicznej stanowi odpłatną dostawę towarów.
Jednocześnie jednak nie każda czynność stanowiąca dostawę towarów podlega opodatkowaniu VAT – Dyrektor KIS wskazał, że konieczne jest, aby czynność ta była wykonana przez podmiot, który w związku jej wykonaniem był podatnikiem podatku VAT. Okoliczności dokonania tej czynności powinny nosić znamiona działalności gospodarczej, o której mowa w ustawie, tzn. powinny polegać na wykorzystywaniu towarów lub wartości niematerialnych i prawnych w sposób ciągły dla celów zarobkowych.
Tymczasem nie jest podatnikiem ten, kto jako osoba fizyczna dokonuje jednorazowych, okazjonalnych transakcji, za które nie jest przewidziana ściśle regularna zapłata oraz nie prowadzi zorganizowanej czy zarejestrowanej działalności gospodarczej.
W uzasadnieniu stanowiska organu wskazano, że dokonywanie określonych czynności incydentalnie, poza sferą prowadzonej działalności gospodarczej, nie pozwala na uznanie danego podmiotu za podatnika w zakresie tych czynności. W przypadku osób fizycznych, które dokonują zbycia towarów stanowiących część majątku osobistego (tj. majątku, który nie został nabyty w celu jego odsprzedaży bądź wykonywania innych czynności w ramach działalności gospodarczej), istotne są okoliczności w jakich realizowana jest transakcja. Co do zasady bowiem osoby fizyczne, które dokonują zbycia w ramach zarządu majątkiem prywatnym, wykluczone są z grona podatników VAT.
Wobec powyższego Dyrektor KIS uznał, że w przedstawionym stanie faktycznym brak było przesłanek świadczących o takiej aktywności w przedmiocie analizowanej transakcji, która byłaby porównywalna do działań podmiotów zajmujących się profesjonalnie tego rodzaju obrotem. Nie wystąpił również ciąg zdarzeń, które przesądzałyby, że zbycie gruntu wypełniało przesłanki działalności gospodarczej (brak aktywnych działań właścicieli w tym zakresie – wywłaszczenie nie nastąpiło z inicjatywy wnioskodawców, tylko na skutek działań niezależnych).
W efekcie – rolnik, który przekazuje swoją działkę na cele publiczne w ramach wywłaszczenia i otrzymuje odszkodowanie, nie rozlicza VAT z tego tytułu.
Warto jeszcze raz podkreślić, iż rolnik taki nie może być podatnikiem VAT, a wywłaszczane grunty nie mogą być związane z produkcją rolną podatnika VAT-rolnika.
Co to oznacza dla właścicieli gruntów?
Ta interpretacja to dobra wiadomość dla właścicieli działek, których grunty są przejmowane na potrzeby inwestycji publicznych. Coraz częściej bowiem dochodzi do podobnych sytuacji, zwłaszcza w kontekście rozwoju infrastruktury – dróg, kolei, sieci energetycznych czy gazociągów. Warto jednak każdorazowo skonsultować się z doradcą podatkowym, bo jak pokazuje praktyka, każda sprawa wymaga indywidualnej analizy.